
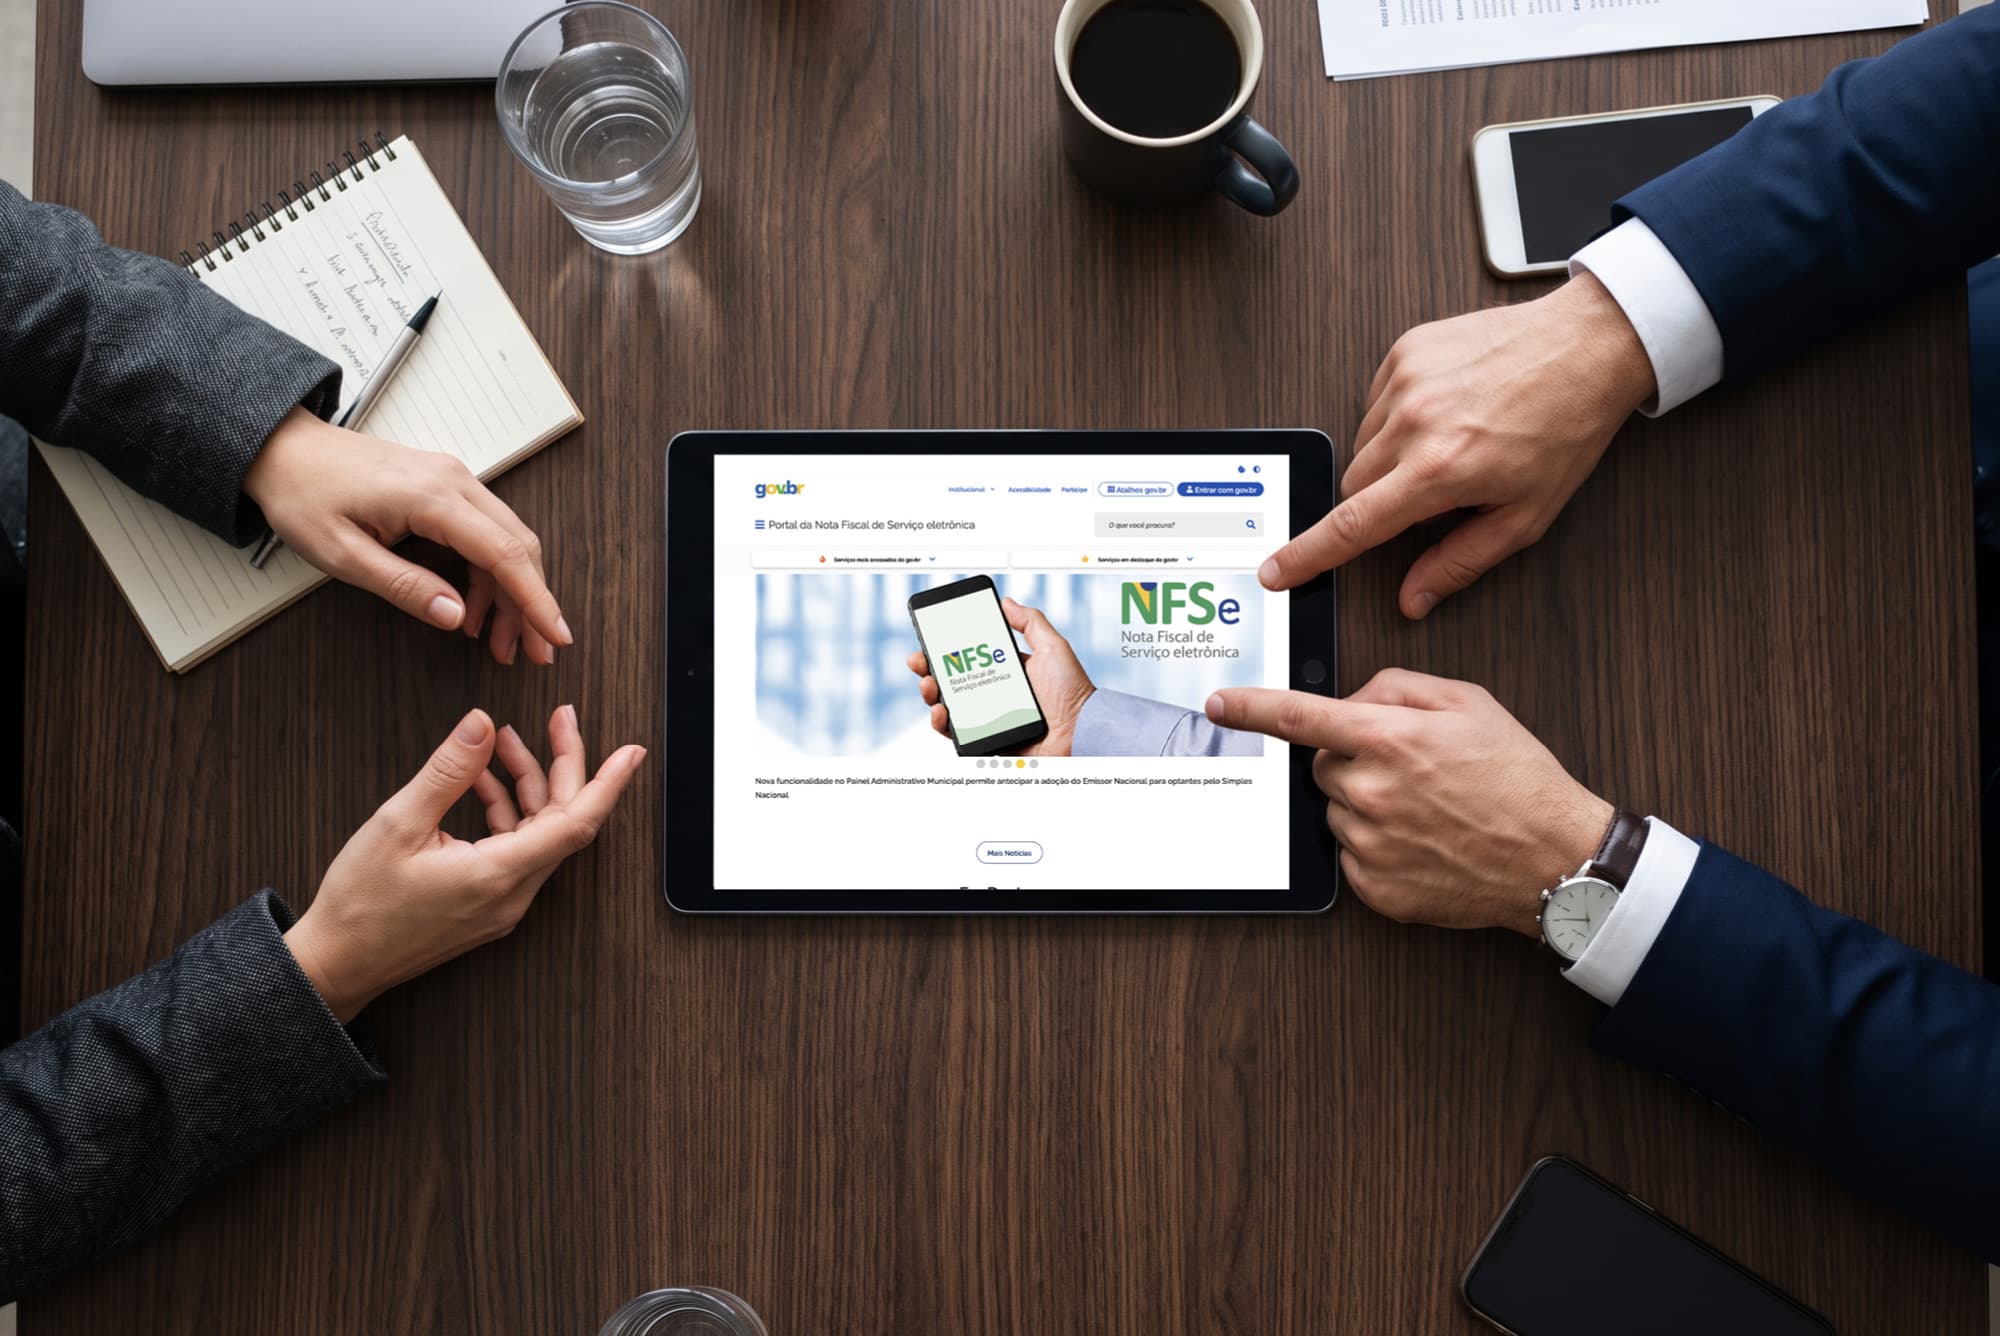
A partir de 1º de novembro de 2026, microempresas e empresas de pequeno porte do Simples Nacional que prestam serviços deverão emitir a NFS-e pelo Emissor Nacional.
A exigência foi estabelecida pela Resolução CGSN nº 191/2026. O prazo estava inicialmente previsto para setembro, mas foi prorrogado para novembro.
Na prática, a mudança exige atenção antes da data de início. Afinal, empresas que utilizam emissores municipais, sistemas próprios ou ERPs precisam verificar como ocorrerá a emissão no novo ambiente.
Por isso, outubro deve ser usado para testar processos, conferir integrações e orientar as equipes responsáveis pelo faturamento.
O que muda na emissão da NFS-e em novembro?
A partir de 1º de novembro, empresas optantes pelo Simples Nacional deverão utilizar o Emissor Nacional da NFS-e para emitir notas fiscais de serviços.
A emissão poderá ocorrer pelo portal web, aplicativo móvel ou por sistemas integrados via API. Assim, empresas que utilizam ERPs podem continuar automatizando o processo, desde que o sistema esteja devidamente integrado à plataforma nacional.
A mudança busca padronizar a emissão da NFS-e entre os municípios. Contudo, para as empresas, o principal ponto neste momento é operacional.
Quem hoje utiliza um sistema municipal precisa entender como ficará sua rotina depois da transição. Da mesma forma, empresas com emissão automatizada devem confirmar se o fornecedor do ERP já realizou as adaptações necessárias.
O que as empresas devem verificar ainda em outubro?
O primeiro passo é identificar como a empresa emite suas notas atualmente.
Se a emissão ocorre por ERP, vale confirmar com o fornecedor se a integração com o Emissor Nacional estará disponível. Além disso, é importante realizar testes antes da obrigatoriedade.
O próprio Portal Nacional da NFS-e recomenda que contribuintes tenham tempo para testar integração e emissão antes da mudança.
Também é importante revisar os cadastros utilizados no faturamento. Dados de clientes, serviços, códigos tributários e demais informações precisam estar corretos para evitar inconsistências.
Outro ponto envolve os processos internos. A equipe responsável pela emissão deve conhecer o novo fluxo antes de novembro. Dessa forma, a empresa reduz riscos de atrasos no faturamento e retrabalho.
Além disso, vale mapear eventuais automatizações que dependem da nota fiscal. Uma alteração no processo de emissão pode afetar integrações com financeiro, cobrança e contabilidade.
NFS-e Nacional e IBS/CBS são mudanças diferentes
Esse ponto merece atenção porque as duas alterações fazem parte do mesmo período de transição tributária, mas possuem datas distintas.
Entre 1º de novembro e 31 de dezembro de 2026, empresas do Simples Nacional deverão utilizar o Emissor Nacional da NFS-e. Entretanto, continuarão observando as regras tributárias atuais do regime.
As disposições relacionadas ao IBS e à CBS para optantes do Simples Nacional começam a produzir efeitos em 1º de janeiro de 2027. Portanto, a obrigatoriedade da NFS-e Nacional em novembro não antecipa essas regras.
Essa distinção ajuda a evitar ajustes precipitados ou interpretações incorretas durante a transição.
Integração entre faturamento, fiscal e contabilidade será ainda mais importante
A mudança de emissor não deve ser vista apenas como uma troca de sistema.
A nota fiscal alimenta informações que chegam ao financeiro, ao fiscal e à contabilidade. Por isso, qualquer alteração no processo de emissão pode repercutir em outras rotinas da empresa.
Quando essas áreas trabalham de forma integrada, fica mais fácil identificar erros na origem e manter consistência entre faturamento, registros fiscais e informações contábeis.
Além disso, uma boa preparação reduz a necessidade de correções depois que a obrigatoriedade entrar em vigor.
Outubro é o momento de preparar a transição
Esperar novembro para descobrir se o sistema está pronto pode criar dificuldades justamente no momento da emissão.
Por isso, empresas do Simples Nacional que prestam serviços devem aproveitar outubro para revisar processos, conversar com fornecedores de tecnologia e testar o novo fluxo.
A Lynas pode apoiar sua empresa na revisão das rotinas fiscais e contábeis relacionadas à emissão, além de orientar a equipe para que as informações cheguem corretamente à contabilidade.
Assim, a mudança para a NFS-e Nacional acontece com mais organização e menor impacto sobre a rotina da empresa.
Lynas Tax, Accounting & Technology
📱 (12) 99165-1523



Deixar um comentário